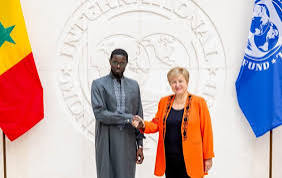
منذ أن قدّم رئيس الوزراء السنغالي أحمدو أل أمين لُو إعلان سياسته العامة، المتمركز حول مقترح اتفاق جديد مع صندوق النقد الدولي، يعكس النقاش المحتدم بين المشرّعين والاقتصاديين السنغاليين حسن سير المؤسسات الديمقراطية.
ويشكو نواب الجمعية الوطنية برئاسة عثمان سونكو – بحق – من غياب الوضوح والتفاصيل الملموسة حول مقترح الاتفاق مع الصندوق، ومن خطورة القروض الخفية التي عقدتها الإدارة السابقة، ومن افتقاد البلاد للسيادة.
غير أن عوامل حاسمة في أزمة الديون هذه تبقى خفية. فالمشرّعون يتلاعبون بالخطاب أمام جمهور يرغبون في توجيه أمواله نحو سداد الديون الخارجية. وفي الوقت نفسه، لا يهدف عرض صندوق النقد الدولي إلى جعل السنغال قادرة على الوفاء بالتزاماتها فحسب، بل إلى إنقاذ فرنك CFA أيضًا. إذ يوجد خطر حقيقي من أن تؤدي أزمة الديون هذه إلى تقويض القيد الهيكلي الذي طالما واجهته المجموعة الاقتصادية لدول غرب إفريقيا (UEMOA): المبالغة في تقييم العملة المرتبطة باليورو.
ما يعنيه الاتفاق للسنغال؟
إذا أراد رئيس الوزراء لُو والرئيس ديوماي فاي إثبات قدرتهما على قيادة البلاد عبر أزمة الديون الخطيرة هذه، فعليهما البدء بمزيد من الشفافية. فاختيار لُو لكلماته في الأسابيع الأخيرة يوحي بنوع من عدم الشفافية. فقد قال رئيس الحكومة للمشرّعين إن البلاد لن تلجأ إلى إعادة هيكلة الديون، مفضّلًا خيار "إعادة الجدولة". ولا يوجد فرق جوهري بين "إعادة الجدولة" وإعادة الهيكلة (بالنسبة للدائنين، فإن تمديد الآجال وخفض أسعار الفائدة التي تعدّل الشروط الأصلية تعادل إعادة هيكلة الديون).
وقد كان استخدام لُو لمفهوم "إعادة الجدولة" بهدف تجاوز المقاومة الوطنية التي نمت ضد إعادة الهيكلة. لكن هذه المقاومة نشأت لأسباب وجيهة، من بينها مخاوف مشروعة من فقدان السيطرة المالية على ميزانيات الدولة لصالح صندوق النقد الدولي، ومنع تخفيضات حادة في الإنفاق يفرضها الصندوق من شأنها رفع كلفة المعيشة، وفضيحة ابتلاع الديون الإجرامية التي عقدها الرئيس السابق ماكي سال تحت إشراف صندوق النقد الدولي الصارم، دون محاسبة أي من الطرفين.
كما صرّح لُو أن السنغال دخلت بالفعل مرحلة التكيّف الهيكلي، وكأنه يتفادى الاعتراضات القائلة بأن اتفاقًا جديدًا مع الصندوق سيفرض مزيدًا من التقشف. وهذا تصريح مضلل آخر. فالتقشف الحالي الذي تنفذه السنغال لم يفرضه أي برنامج تكيّف هيكلي – بل إن صندوق النقد الدولي جمّد برنامجه في السنغال في نهاية 2024 – وإنما هو نتاج أزمة السيولة الناجمة عن الكشف عن ديون سال غير القانونية، التي يُعد الصندوق شريكًا فيها.
غير أن الاتفاق الجديد مع الصندوق سيُدخل مزيدًا من برامج التكيّف الهيكلي دون تسميتها بذلك – تغييرات اقتصادية محددة ضرورية لقروض الطوارئ وتخفيف الديون، تشمل تخفيضات في الإنفاق وزيادات ضريبية وخصخصة وانفتاحًا في الأسواق. وسترفع هذه الإجراءات كلفة المعيشة للمواطنين السنغاليين وتعيق التنمية الاقتصادية للصناعات الرئيسية. وبالفعل، كما كشف خطاب لُو، بلغت المتأخرات الداخلية 8.5% من الناتج المحلي الإجمالي. وتراكم المتأخرات الداخلية المرتفعة مع سداد الديون للدائنين الأجانب يعني أن البلاد توقفت عن سداد المدفوعات للشركات الصغيرة والمتوسطة التي ترصف الطرق، ولعيادات صحة الأمهات لإعادة تزويدها بالأدوية.
خطر الامتداد الإقليمي
هذا اتفاق لا يرغب فيه أي من الطرفين بشكل خاص. فالمشرّعون السنغاليون، الذين أُحرقوا مرتين من صندوق النقد الدولي الذي فرض برامج تكيّف هيكلي مدمّرة في التسعينيات ولعب دورًا في تراكم ديون سال غير القانونية، غير راغبين في الاحتراق مرة ثالثة. ويعلم الصندوق أنه يضخ أموالًا في سفينة مثقوبة، بتمويل تشغيل مختزل لإدارة معسرة لسنوات أخرى. لكن الاتفاق سيُعقد على الأرجح.
وذلك بسبب أمر خفي آخر: فرغم أن الاتفاق بين السنغال وصندوق النقد الدولي، فإن هدفه الأوسع هو إنقاذ فرنك CFA. فدول منطقة الفرنك الإفريقي معرّضة بشدة لتخلف السنغال عن السداد، باعتبارها ثاني اقتصاد في المنطقة ومقر البنك المركزي لدول غرب إفريقيا (BCEAO). ورغم أن البنك المركزي ظل صامتًا بشكل ملحوظ بشأن مخاطر العدوى، فإن لُو، أمينه العام السابق، يعرف جيدًا خطورتها. وفرنسا، التي يضمن خزانتها العملة، لديها موهبة معروفة في جعل المؤسسات الدولية، ولا سيما صندوق النقد الدولي، تدفع لدعم صادراتها وهيبتها.
في نهاية 1993، كانت المؤسسات الدولية أيضًا تحاول إنقاذ فرنك CFA مبالغ في تقييمه بإقراض الأموال بأسعار فائدة مرتفعة. وفي ذلك الوقت، كانت كوت ديفوار، لا السنغال، هي التي هدّد انهيارها الاقتصادي الاتحاد النقدي. وتتشابه الحالتان بشكل مقلق: مرة أخرى، المؤسسات المالية الدولية وفرنسا يائسة لتجنب خطر أن يؤدي انهيار أوسع إلى ركود حاد وكساد، ولتجنب عملية إنقاذ أكبر للبنك المركزي.
الاستعداد لما هو قادم
تعني ضغوط السيولة في السنغال والصعوبات المتزايدة في رفع مزيد من الائتمان أن جمعية سونكو الوطنية غير قادرة على رفض أموال صندوق النقد الدولي. لكن ما يمكن للنواب فعله هو محاولة توجيه جزء منها نحو الاستعداد لصدمة قادمة. فالسياسة الصناعية هي الطريق للخروج من هذه الأزمة ونحو تحقيق سيادة أكبر في نهاية المطاف. وعلى المدى القصير، يعني ذلك الانحياز لصالح التنمية الصناعية عبر الاستثمار في الطاقات المتجددة كاستراتيجية للنمو، وليس فقط للتخفيف من تغير المناخ.
فالجهود الرامية إلى تطوير الصناعات وتحفيز الصادرات تعوقها بشكل مزمن إمدادات الكهرباء غير الكافية. ورغم النمو الطويل الأجل في استهلاك الكهرباء والوصول إليها في جميع أنحاء السنغال، كانت الإمدادات الوطنية غالبًا مكلفة ومتقلبة، وقد تصبح أكثر صعوبة مع خفض دعم الوقود وتخبط شركة الكهرباء الوطنية (SENELEC) في مشاكل مالية وتشغيلية مزمنة.
عقبة رئيسية أخرى هي ضعف أداء السنغال في مجال اللوجستيات التجارية. فرغم الاستثمارات الكبيرة الأخيرة في الموانئ، لا يزال أداء السنغال يُصنّف من بين الأدنى في العالم، أقل بكثير من دول مثل فيتنام وتركيا التي حققت تنمية قائمة على التصدير.
من الضروري، رغم السياق المالي المقيد بعد اتفاق محتمل مع صندوق النقد الدولي، الإقرار بأن الكهرباء الأقل كلفة واللوجستيات التجارية الأكثر كفاءة ستبقى عوامل رئيسية لتنمية الصناعة وخلق فرص العمل والحد من الفقر. وإعطاء الأولوية للاستثمارات الاستراتيجية والموجّهة في الطاقات المتجددة واللوجستيات التجارية أصبح الآن وسيلة فعالة للاستعداد للمرحلة التالية من تطور الأزمة المالية في البلاد.
رابط المقال:
https://www.financialafrik.com/2026/09/21/senegal-les-non-dits-du-debat-...