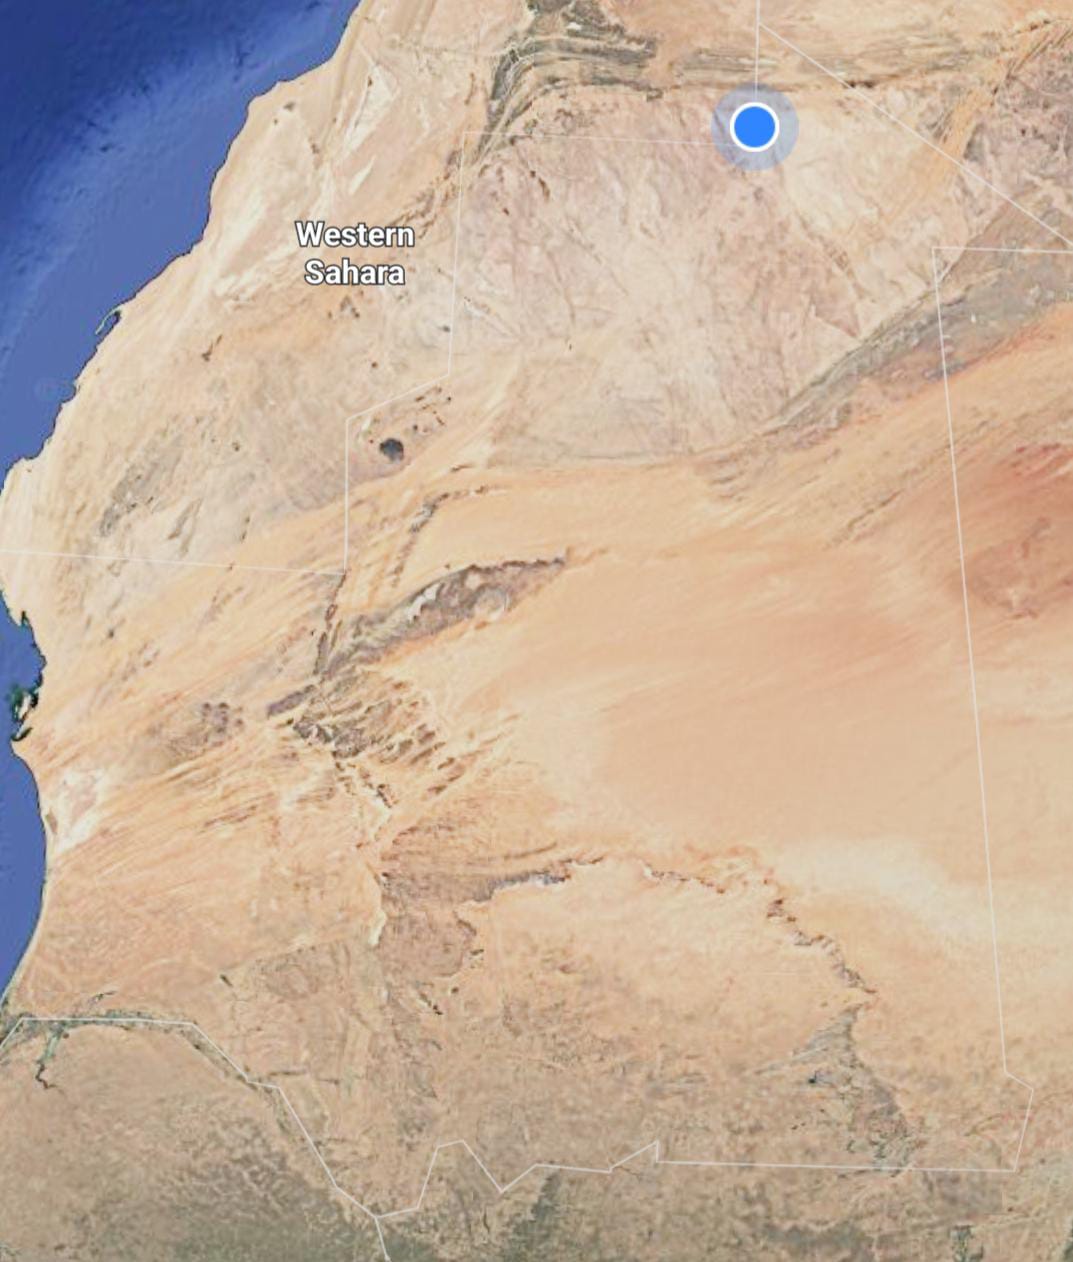
ولاية إنشيري ليست مجرد منطقة تعدين في شمال غرب موريتانيا؛ إنها واحدة من أهم المناطق التي تختبر فيها البلاد قدرتها على تحويل الثروة الجيولوجية إلى قيمة اقتصادية وطنية.
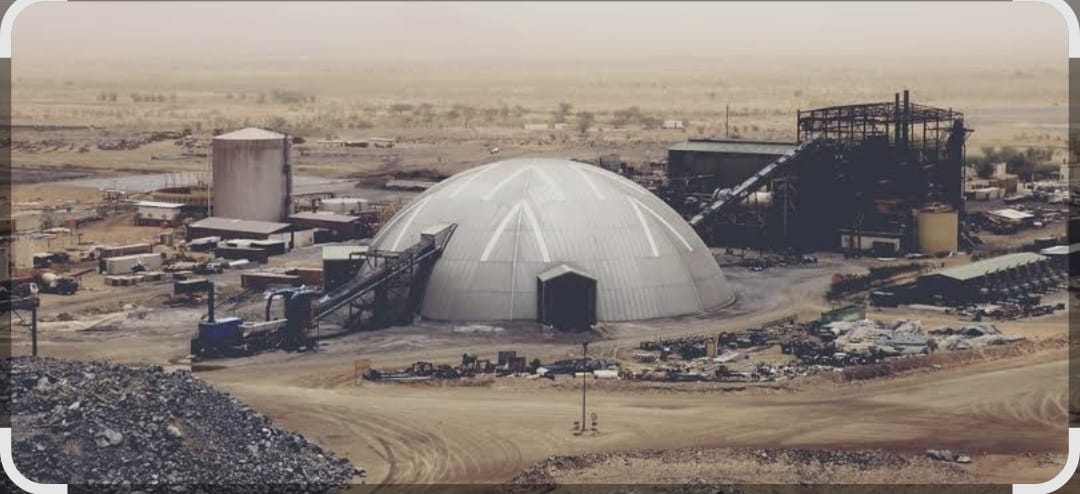
ففي هذه الولاية يوجد منجم تازيازت للذهب، أحد أهم الأصول التعدينية في موريتانيا، كما يوجد منجم قلب مغرين للنحاس والذهب والمغنيتيت قرب أكجوجت، إلى جانب رخص ومناطق استكشاف أخرى للذهب والحديد والمعادن المختلفة.
لكن حجم الثروة الموجودة في باطن الأرض لا ينبغي أن يخلط بحجم ما يستخرج فعلاً. وهذه نقطة أساسية في أي قراءة دقيقة لإنشيري: المؤكد إنتاجاً في الوقت الراهن هو الذهب والنحاس وبعض الحديد والمغنيتيت، بينما توجد موارد ومؤشرات ورخص استكشاف أخرى لا يجوز تقديمها باعتبارها مناجم منتجة.
الذهب.. القلب النابض لثروة إنشيري
تحتل تازيازت موقع الصدارة في النشاط المعدني بالولاية، وتشير أحدث بيانات مبادرة الشفافية في الصناعات الاستخراجية في موريتانيا، الخاصة بسنة 2024، إلى أن شركة تازيازت موريتانيا المحدودة TMLSA أنتجت 19,359 كيلوغراماً من الذهب، أي نحو 19.36 طناً خلال سنة واحدة.
وقدرت قيمة هذا الإنتاج في جدول الإنتاج الرسمي بنحو 59.073 مليار أوقية جديدة.
وبذلك وحده مثل ذهب تازيازت نحو 50.3% من القيمة الإجمالية للإنتاج المعدني الموريتاني المسجل في جدول الإنتاج بحسب المواد والشركات في ذلك العام.
وتؤكد بيانات التصدير أن تازيازت صدرت خلال 2024 نحو 19,359 كيلوغراماً من الذهب بقيمة تقارب 59.976 مليار أوقية جديدة، ذهب معظمُه إلى سويسرا وكندا.
قلب أم غرين.. النحاس والذهب في أكجوجت
على بعد مسافة قصيرة من مدينة أكجوجت يوجد منجم قلب مغرين Guelb Moghrein، الذي تديره شركة Mauritanian Copper Mines – MCM التابعة للمجموعة الكندية First Quantum Minerals.
والمنجم ليس منجماً للنحاس فقط، بل ينتج النحاس والذهب والمغنيتيت.
وفي 2024 سجل تقرير ITIE إنتاجاً بلغ:
18,219 طناً من النحاس، و971 كيلوغراماً من الذهب، و512,562 طناً من الحديد.
وقدرت قيمة هذه المنتجات في جدول الإنتاج بنحو 5.702 مليار أوقية للنحاس، و2.862 مليار أوقية للذهب، و1.240 مليار أوقية للحديد.
وتؤكد First Quantum أن الموقع يعالج نحو 3.4 ملايين طن من خام الكبريتيدات سنوياً، وينتج مركز النحاس والذهب، إضافة إلى مركز المغنيتيت. كما أن الشركة تملك المشروع بصورة غير مباشرة بنسبة 100%.
لكن وضع المنجم يشهد تحولاً مهماً.
فقد أعلنت First Quantum في يناير 2026 أن إنتاج النحاس كان يفترض أن يتوقف في الربع الثاني من العام والانتقال إلى عملية يغلب عليها الذهب، غير أن تحديث الشركة في أبريل 2026 أشار إلى تغيير في توقيت هذا الانتقال واستمرار إنتاج النحاس خلال 2026. وفي الربع الأول من 2026 بلغ الإنتاج 2,910 أطنان من النحاس و7,722 أوقية من الذهب.
وبالتالي فإن الحديث عن قلب مغرين باعتباره منجماً للنحاس بالصيغة القديمة لم يعد دقيقاً تماماً؛ فالمنجم يدخل مرحلة انتقالية نحو نموذج يغلب عليه إنتاج الذهب.
الحديد موجود.. لكن إنشيري ليست ولاية الحديد الموريتاني
توجد في إنشيري مؤشرات وتكوينات حديدية، كما يظهر الحديد ضمن إنتاج MCM نفسه.
لكن من الخطأ وضع إنشيري في مستوى تيرس زمور عندما يتعلق الأمر بإنتاج الحديد.
فالكتلة الكبرى لصناعة الحديد الموريتانية مرتبطة بمناجم الشركة الوطنية للصناعة والمناجم SNIM في الشمال، بينما الحديد المنتج في MCM يأتي في إطار العمليات المرتبطة بمنجم قلب مغرين.
وقد سجلت MCM في 2024 إنتاج 512,562 طناً من الحديد، وهو ما يظهر بوضوح في بيانات ITIE.
ومن ثم فإن الحديث عن «احتياطيات حديد هائلة في إنشيري» يحتاج إلى دراسة جيولوجية محددة للمورد أو الاحتياطي المعني قبل إطلاقه كحقيقة اقتصادية.
ثروة أخرى لم تدخل بعد مرحلة الإنتاج التجاري المؤكد
تضم إنشيري أيضاً رخصاً ومناطق استكشاف للذهب والحديد وغيرها.
ومن أبرز الأسماء المرتبطة بالنشاط في المنطقة SENISA، التي ترتبط بمجموعة Kinross ومناطق الاستغلال الواقعة شمال إنشيري.
وتظهر وثائق Kinross أن الحكومة الموريتانية حصلت على ترتيب يقضي بنقل حصة محمولة تبلغ 10% في SENISA، بينما تحتفظ Kinross بالنسبة المتبقية في الشركة الحاملة للرخص.
لكن لا ينبغي تحويل هذه الحصة إلى رقم مالي سنوي ثابت، لأنها ليست إيراداً للخزينة لمجرد وجودها، وإنما حق ملكية في المشروع وفق شروطه الاقتصادية والقانونية.
أما تيجريت وغيرها من مشاريع الذهب الاستكشافية، فينبغي التعامل معها بحذر شديد، وعدم احتساب مواردها المحتملة ضمن الإنتاج الحالي للولاية.
المستثمرون الأجانب.. من يملك المناجم الكبرى؟
تتركز الاستثمارات الأجنبية الكبرى في إنشيري أساساً حول شركتين كنديتين.
Kinross Gold عبر تازيازت، وهي صاحبة الاستثمار الأجنبي الأكبر والأكثر ارتباطاً بإنتاج الذهب في الولاية.
وFirst Quantum Minerals عبر MCM، وهي المشغّل الأجنبي الرئيسي لمنجم قلب مغرين.
وجود هاتين المجموعتين يعني أن جزء كبيراً من رأس المال والخبرة والتكنولوجيا المستخدمة في التعدين الصناعي بإنشيري يأتي من خارج موريتانيا.
المشكلة الاقتصادية الحقيقية ليست في كون المستثمر أجنبياً، وإنما في كيفية توزيع القيمة الناتجة عن الاستثمار بين المستثمر والدولة والاقتصاد المحلي.
كم يدخل للخزينة الموريتانية من التعدين؟
هنا يجب التمييز بدقة بين قيمة المعادن المنتجة والمدفوعات التي تصل إلى الدولة.
ففي 2024 بلغت المدفوعات التي سجلها تقرير ITIE من المشغلين المعدنيين ضمن نطاق المصالحة نحو 22.802 مليار أوقية جديدة.
وتازيازت وحدها مثلت 37.25% من هذه المدفوعات التعدينية. أما MCM فمثلت نحو 3.65%.
فالـ13.4 مليار أوقية التي دفعتها SNIM مثلاً لا علاقة لها بإنشيري، لأنها مرتبطة أساساً بنشاط SNIM في مناطق الحديد الشمالية.
لذلك فإن قياس استفادة إنشيري نفسها يحتاج إلى النظر في مدفوعات تازيازت وMCM والمشاريع الأخرى الموجودة داخل الولاية، ثم إضافة أثرها الاقتصادي غير المباشر.
تازيازت.. ماذا دفعت للدولة؟
تكشف البيانات الرسمية أن نظام تازيازت الضريبي في 2024 شمل عدة أنواع من المدفوعات.
فقد بلغ المبلغ المسجل لضريبة الشركات نحو 980.5 مليون أوقية جديدة، بينما بلغت الضرائب على الرواتب نحو 1.355 مليار أوقية، وضريبة دخل رؤوس الأموال نحو 368.1 مليون أوقية، إضافة إلى اقتطاعات من مقدمي الخدمات وغيرهم.
لكن هذه البنود لا تمثل إجمالي مدفوعات تازيازت للدولة؛ فإجمالي التدفقات المسجلة للشركة في جدول المدفوعات بلغ 8.493 مليار أوقية جديدة في 2024.
الدولة لا تحصل على نسبة واحدة ثابتة من قيمة التعدين
تظهر بيانات ITIE أن متوسط حصة الدولة من الإتاوات والضرائب والرسوم كنسبة من رقم الأعمال خلال 2022–2024 بلغ:
9.8% لدى تازيازت، و5.3% لدى MCM.
وفي 2024 بلغت هوامش الأرباح الصافية المعلنة للشركتين، وفق التقرير، نحو 27.4% لتازيازت و22.64% لـMCM.
لكن الأرقام تفتح بوضوح ملفاً مهماً يتعلق بـقدرة الدولة على تعظيم حصتها من فترات ارتفاع أسعار الذهب والنحاس والأرباح الاستثنائية.
النزاع مع MCM.. حين تصبح صياغة العقد قضية مالية كبيرة
تقدم علاقة موريتانيا بـMCM مثالاً واضحاً على حساسية عقود التعدين.
فقد دخلت الشركة والدولة في نزاع تحكيمي أمام المركز الدولي لتسوية منازعات الاستثمار، وانتهى النزاع في أكتوبر 2023 بحكم ألزم موريتانيا برد مبلغ يقارب 47 مليون دولار للشركة، وفق إفصاح First Quantum.
وتكتسب القضية أهمية تتجاوز قيمتها المالية؛ لأنها تظهر أن صياغة العقود التعدينية وتفسير أحكامها يمكن أن يكون لهما أثر مباشر على المالية العامة.
كما أن استقرار الإطار القانوني ووضوحه ليس مصلحة للمستثمر وحده؛ بل هو مصلحة للدولة أيضاً، لأن أي نزاع طويل ومكلف قد يقلل العائد الاقتصادي الحقيقي للمشروع.
ماذا يستفيد الاقتصاد والمحتوى المحلي؟
لا تقتصر قيمة الاستثمار الأجنبي على الضرائب.
فمنجم قلب مغرين يشغل أكثر من 1,200 شخص وفق بيانات First Quantum، وتقول الشركة إن الغالبية الساحقة منهم موريتانيون.
كما تولد المناجم طلباً على:
النقل، والمقاولات، والصيانة، والإمداد، والمواد الغذائية، والخدمات اللوجستية، والإقامة، والخدمات الفنية.
وهذه الأنشطة يمكن أن تجعل التعدين محركاً اقتصادياً يتجاوز حدود موقع المنجم نفسه.
لكن هناك فارقاً مهماً بين العمالة الموريتانية وبين المحتوى المحلي الحقيقي.
فكون العامل موريتانياً لا يعني بالضرورة أن سلسلة التوريد أصبحت موريتانية.
والسؤال الاقتصادي الأهم هو: كم من المعدات والخدمات والمواد التي تشتريها المناجم تنتجها شركات موريتانية؟
هذه هي المسألة التي تحدد مدى قدرة التعدين على خلق اقتصاد محلي دائم.
أكجوجت.. مدينة التعدين التي لم تتحول بعد إلى مركز صناعي
تمثل أكجوجت حالة لافتة.
فالمدينة تقع بجوار واحد من أقدم وأهم مشاريع النحاس والذهب في البلاد، وتستفيد من النشاط التجاري والخدمات والعمالة.
لكن وجود منجم كبير لا يعني بالضرورة نشوء قاعدة صناعية واسعة.
وهنا تكمن إحدى أكبر الفرص الضائعة المحتملة في إنشيري:
أن تكون الولاية مجرد موقع لاستخراج المعادن، بدلاً من أن تصبح مركزاً للخدمات والصيانة والصناعات المرتبطة بالتعدين.
فلو تطورت في أكجوجت شركات موريتانية متخصصة في:
صيانة الآليات الثقيلة، والخدمات الجيولوجية، والنقل، واللحام الصناعي، والكهرباء، والمعدات، والمختبرات، والخدمات البيئية،
فإن جزء أكبر من الأموال التي تنفقها شركات التعدين سيبقى داخل الاقتصاد المحلي.
القيمة المضافة.. الحلقة المحدودة
تنتج إنشيري الذهب والنحاس والحديد والمغنيتيت، لكن الجزء الأكبر من عمليات المعالجة الصناعية المتقدمة يقع خارج موريتانيا.
ويظهر ذلك بوضوح في بيانات التصدير.
فذهب تازيازت الذي بلغت قيمة صادراته في 2024 نحو 59.976 مليار أوقية جديدة ذهب إلى سويسرا وكندا. كما صدرت MCM النحاس إلى الصين، وصدرت أيضاً الذهب والحديد إلى الصين.
وهذا يعني أن موريتانيا تحقق دخلاً مهماً من استخراج وتصدير المعادن، لكنها لا تحصل على كامل القيمة التي يمكن أن تنتج من مراحل التصنيع والتكرير المتقدمة.
البيئة.. الوجه الآخر للثروة
التعدين في إنشيري يجري في منطقة صحراوية شديدة الحساسية من الناحية المائية والبيئية.
وتكتسب إدارة المخلفات أهمية خاصة في قلب مغرين.
كما أن تحول المنجم تدريجياً من النحاس إلى الذهب وإعادة معالجة المخلفات والمخزونات يجعل مسألة الإدارة البيئية طويلة الأمد أكثر أهمية، لا أقل.
وتشير بيانات الشركة إلى أن تشغيل منشأة الكربون في الرشح CIL وإعادة معالجة المخلفات يمثلان جزء من المرحلة الجديدة للمشروع.
وهذا يفرض على الدولة مراقبة:
المياه، والمخلفات، وجودة التربة، والغبار، وسلامة المنشآت، وإعادة تأهيل المواقع بعد انتهاء التعدين.
فالمنجم قد يغلق يوماً، لكن أثره البيئي يمكن أن يبقى لعقود إذا لم تتم إدارة مرحلة ما بعد التعدين بصورة سليمة.
الطاقة الشمسية في تازيازت.. استثمار يتجاوز استخراج الذهب
استثمرت Kinross في محطة للطاقة الشمسية مرتبطة بتازيازت، في إطار خفض الاعتماد على الوقود وتقليل الانبعاثات.
وهذا النوع من الاستثمار مهم بالنسبة لموريتانيا لأنه يضيف إلى المشروع بنية تحتية للطاقة يمكن أن تقلل تكاليف التشغيل وآثاره البيئية.
كما يعكس تحولاً أوسع في التعدين العالمي نحو استخدام الطاقة المتجددة في المواقع النائية.
لكن ينبغي ألا تتحول مشاريع الطاقة النظيفة إلى ذريعة لإغفال الملفات الأخرى المتعلقة بالمياه والمخلفات وإعادة تأهيل المناجم.
هل استفادت الدولة من المستثمر الأجنبي؟
الأرقام تقول بوضوح إن الدولة استفادت.
ففي تازيازت وحدها وصلت المدفوعات الحكومية المسجلة في 2024 إلى أكثر من 8.49 مليارات أوقية جديدة. وفي MCM بلغت أكثر من 832 مليون أوقية.
كما استفادت البلاد من:
الاستثمار الرأسمالي، والوظائف، والتكنولوجيا، والخبرة، والخدمات، والتصدير، وتحويل العملات، وتطوير البنية التحتية المرتبطة بالمناجم.
لكن استفادة الدولة ليست هي نفسها استفادة ولاية إنشيري.
وهذه هي النقطة التي ينبغي أن تحتل مكان الصدارة في أي نقاش حول الثروة المعدنية في الولاية.
أين تكمن المشكلة؟
المشكلة ليست في وجود الاستثمار الأجنبي بحد ذاته.
وليست أيضاً في أن المستثمر يحقق أرباحاً؛ فالاستثمار الخاص لا يدخل مشروعاً تعدينياً من أجل العمل دون ربح.
المشكلة الأساسية هي هل يحصل الاقتصاد الموريتاني على حصة تتناسب مع قيمة موارده، وهل تتحول هذه الحصة إلى تنمية مستدامة؟
وتكشف الأرقام أن الدولة تحصل على جزء مهم من القيمة، لكن جزءاً كبيراً من قيمة الإنتاج يبقى ضمن دائرة الشركات وتكاليفها وأرباحها والاستثمارات المرتبطة بها.
كما أن نسبة محدودة من رقم الأعمال تذهب مباشرة إلى الإنفاق الاجتماعي، ما يعني أن مسؤولية تحويل العائد المعدني إلى مدارس ومستشفيات ومياه وطرق وتنمية محلية تقع أساساً على الدولة وسياساتها المالية، وليس على الشركات وحدها.
إنشيري بعد التعدين..
الاختبار الحقيقي لنموذج إنشيري لن يكون أثناء عمل المناجم فقط.
بل سيظهر عندما تتراجع كميات الخام.
إذا كانت الولاية قد حصلت خلال سنوات التعدين على:
طرق أفضل، ومؤسسات صغيرة قوية، ويد عاملة مؤهلة، وشركات خدمات، ومياه، وطاقة، ومؤسسات تعليمية وصحية،
فإن التعدين يكون قد خلق رأس مال اقتصادياً واجتماعياً يستمر بعد المنجم.
أما إذا خرجت المعادن وبقيت الولاية تعتمد على الوظائف المرتبطة بالمنجم وحدها، فإن جزءاً كبيراً من القيمة يكون قد غادر مع آخر شحنة من الخام.
ما الذي تحتاجه موريتانيا في إنشيري؟
المطلوب ليس إبعاد المستثمر الأجنبي، بل رفع القيمة الوطنية للاستثمار الأجنبي.
وهذا يبدأ بإعادة النظر بصورة مستمرة في عقود التعدين عند انتهاء آجالها، والتأكد من أن الدولة تحصل على حصة عادلة من الريع المعدني عندما ترتفع الأسعار والأرباح.
ويحتاج الأمر كذلك إلى نشر بيانات أكثر تفصيلاً عن كل مشروع: الإنتاج، المبيعات، الأسعار، الضرائب، الإتاوات، الإعفاءات، العمالة، المشتريات المحلية، والإنفاق البيئي والاجتماعي.
كما تحتاج إنشيري إلى سياسة واضحة للمحتوى المحلي، بحيث تتحول أكجوجت تدريجياً إلى قاعدة للخدمات والصناعات المساندة للتعدين.
والأهم هو إنشاء آلية واضحة تربط جزءاً من العائدات المعدنية بالتنمية في المناطق التي تستخرج منها الثروة، وفق قواعد مالية شفافة لا تتوقف على المبادرات الظرفية للشركات.