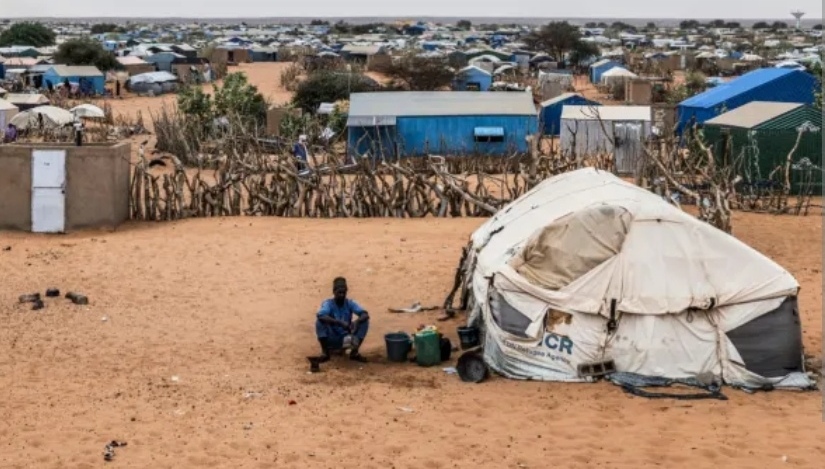
كشف تقرير تشخيصي حديث أعدته مفوضية الأمم المتحدة لشؤون اللاجئين (HCR) بالتعاون مع شركة "سارا للاستشارات"، أن الغالبية العظمى من اللاجئين في موريتانيا، والذين يتجاوز عددهم 117 ألف لاجئ معظمهم من مالي، يعانون من إقصاء مالي حاد، في وقت تلوح فيه فرص واعدة للشمول المالي الرقمي.
التقرير، الذي حمل عنوان "الشمول الاقتصادي والمالي للاجئين في موريتانيا"، اعتمد على مقاربة بحثية مختلطة شملت استبيانات كمية ومقابلات نوعية أجريت بين أبريل ويونيو 2025، وغطت ثلاث مناطق رئيسية هي الحوض الشرقي (حيث مخيم مبيرا)، نواكشوط، ونواذيبو.
أرقام صادمة
وفقاً لنتائج الدراسة، فإن 68% من اللاجئين مستبعدون تماماً من النظام المالي الرسمي. ويعود هذا الإقصاء، بحسب التقرير، إلى عقبات بيروقراطية وتنظيمية، أبرزها غياب "رقم التعريف الوطني" (NNI) في وثائقهم، مما يعيق فتحهم لحسابات بنكية أو حصولهم على قروض. وتتفاقم هذه الأزمة في مدينة نواذيبو، حيث يصل معدل الإقصاء المالي إلى 78.7%، على الرغم من الانتشار الكثيف للبنوك في المدينة.
مفارقة التكنولوجيا
على الرغم من هذا العجز المالي، أظهر التقرير مفارقة لافتة؛ حيث يمتلك 95.5% من اللاجئين هواتف محمولة (وصلت النسبة إلى 100% في نواكشوط). وتمثل هذه النسبة المرتفعة، بحسب الخبراء، فرصة ذهبية لتعزيز الشمول المالي الرقمي عبر خدمات "المحافظ الإلكترونية" (Mobile Money).
لكن التقرير يوضح أن نقص وثائق الهوية الرسمية يقف حائلاً دون حصول اللاجئين على شرائح "SIM" مسجلة بأسمائهم، مما يحرمهم من الاستفادة من هذه الخدمات المالية الرقمية التي تعد أسرع وسيلة للدمج المالي.
البطالة والنشاط الاقتصادي
فيما يتعلق بالجانب الاقتصادي، أشارت البيانات إلى أن 30.6% فقط من اللاجئين يمارسون نشاطاً مدراً للدخل، بينما يعتبر 43.1% من العينة أنفسهم عاطلين عن العمل. وتشير الدراسة إلى أن النساء يعانين من صعوبات مضاعفة في الوصول إلى الخدمات المالية مقارنة بالرجال، مما يزيد من هشاشتهن الاقتصادية.
توصيات استراتيجية
خلص التقرير إلى أن البرامج الإنسانية التقليدية والمساعدات المباشرة لم تعد كافية، داعياً إلى إصلاحات هيكلية عاجلة. وقد أوصى بوضع خارطة طريق تقوم على ثلاثة محاور أساسية:
1. حل أزمة الوثائق: تسهيل إصدار أرقام التعريف الوطني للاجئين، وتوعية السلطات المحلية بضرورة قبول البطاقات الصادرة عن المفوضية كوثائق رسمية.
2. تطوير التمويل الأصغر: تشجيع مؤسسات التمويل (Microfinance) على ابتكار منتجات مالية مخصصة للاجئين، لا تعتمد على الضمانات التقليدية، بل على نظام "ضمان المجموعات" أو المشاريع الصغيرة.
3. التثقيف المالي: إطلاق ورش عمل للتوعية بأهمية الادخار وإدارة الميزانية، ودمج هذه المفاهيم في البرامج التي تدعمها المفوضية.
ويختتم التقرير بالتأكيد على أن نجاح دمج اللاجئين مالياً واقتصادياً لا يقتصر على تحسين ظروفهم المعيشية فحسب، بل يساهم في إنعاش الاقتصاد المحلي في موريتانيا، ويحولهم من عبء على الموارد إلى قوة منتجة، شرط توفر الإرادة السياسية والتنسيق بين الحكومة الموريتانية والمفوضية والقطاع الخاص.
رابط المقال:
https://reliefweb.int/report/mauritania/unhcr-mauritanie-evaluation-du-m...