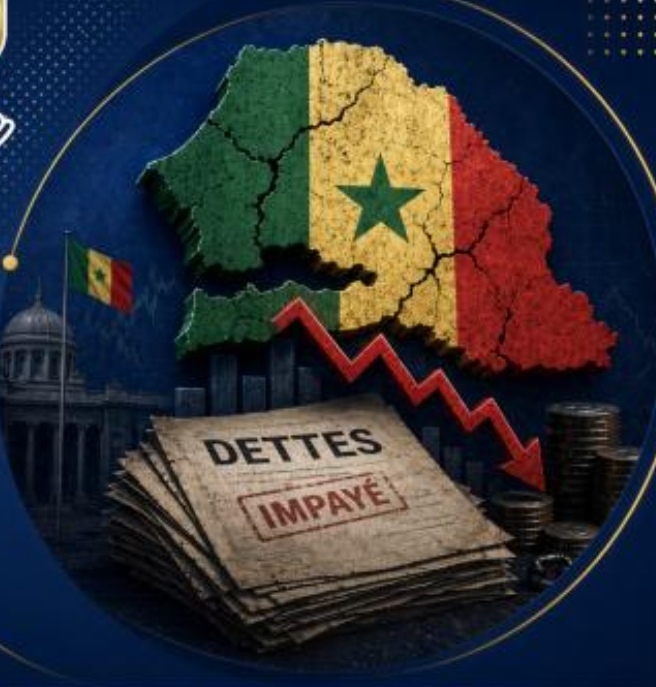
تجاوز الدين الخارجي للسنغال عتبة 45 مليار دولار نهاية 2025 بزيادة 10% في سنة واحدة، وفق تقرير الدين الدولي 2026 للبنك الدولي، ما يضع داكار أمام منعطف حرج بين استحقاقات سندات دولية وشيكة وتوترات ميزانية داخلية وتدهور متتال للتصنيفات السيادية.
وقد بلغ إجمالي الدين الخارجي 45.399 مليار دولار نهاية 2025 مقابل نحو 18 مليارا في 2020، ويعود ذلك جزئيا إلى توسيع نطاق القياس ليشمل الدين العام والمضمون من الدولة والدين الخاص غير المضمون والالتزامات قصيرة الأجل. وهو ما يقتضي تمييزه عن رقم السلطات السنغالية الذي يقتصر على الدين الخارجي العام الصرف المقدر بـ18394 مليار فرنك إفريقي أي 71.4 في المائة من الناتج الداخلي الخام، إذ تقيس القراءتان نطاقين مختلفين دون تناقض.
هيمنة متزايدة للدائنين الخواص
ويكشف هيكل الرصيد عن توترات حقيقية، فمن أصل 29.589 مليار دولار من الدين العام والمضمون من الدولة تمتلك المؤسسات متعددة الأطراف 13.287 مليار دولار أي 45 في المائة، ويملك الدائنون الخواص حاملو السندات الدولية أساسا 11.108 مليارات أي 38 في المائة، فيما يمثل الدائنون الثنائيون وفي مقدمتهم الصين بـ2.086 مليار دولار ثم فرنسا بـ1.611 مليار الـ18 في المائة المتبقية.
وتتركز هواجس المحللين في حصة الدائنون الخواص، إذ إن السندات الدولية تخضع لتقلبات الأسواق المالية، وقد أصدرت السنغال بكثافة في هذه الأسواق منذ 2011 لتقترب الاستحقاقات بسرعة، فبين 2026 و2028 يتعين سداد سند مقوم بالأورو بنحو 333 مليون أورو من الأصل سنويا إضافة إلى الفوائد، وقدرت خدمة السند الإجمالية في 2026 بين 471 و485 مليون دولار، فيما يلوح 2029 بسداد سند بالدولار بنحو مليار دولار.
تخفيضات متتالية للتصنيف السيادي
أنتج تدهور الوضع المالي رد فعل متسلسلا في الأسواق، إذ خفضت وكالات التصنيف السنغال مرات عدة في غضون سنتين، فانتقل تصنيف ستاندرد آند بورز من B في فبراير 2025 إلى B− ثم CCC+ في نوفمبر قبل أن يخفض إلى CC بالعملات الأجنبية في سبتمبر 2026 مع نظرة سلبية، فيما سلكت موديز مسارا مماثلا من B1 إلى Caa1 في أكتوبر 2025، وهذه التخفيضات ترفع آليا كلفة أي تمويل جديد وتقلص شهية المستثمرين المؤسسيين.
تباين بين داكار وصندوق النقد الدولي
وفي مواجهة ذلك يظل الموقف الرسمي لداكار أن الدين مستدام، إذ أكد وزير الاقتصاد والمالية عبد الرحمان سار أن المؤشرات الماكرواقتصادية تسمح بذلك في إطار تقوية ميزانية انطلقت منذ أبريل 2024، بينما يعتبر صندوق النقد الدولي أن الهشاشات لا تزال مرتفعة وأن تحليلا محدثا لاستدامة الدين يبقى ضروريا قبل أي برنامج دعم مالي جديد.
توترات سياسية تعقد المسار الميزاني
ويتزامن هذا التباين مع توترات سياسية داخلية، إذ رفضت الجمعية الوطنية مؤخرا ميزانية 2027 بمعارضة جزء من نواب حزب باستيف الحاكم، ما يعقد تنفيذ مسار تقوية ذي مصداقية، فيما يقدر صندوق النقد دين كوت ديفوار الخارجي العام بـ33.9 في المائة من الناتج الداخلي الخام أي مستوى أكثر ارتياحا داخل فضاء الاتحاد الاقتصادي والنقدي لغرب إفريقيا.
خيارات محدودة بين إعادة الجدولة والإصلاح
والسؤال المركزي ليس الملاءة الفورية إذ إن السنغال ليست في حالة تخلف عن السداد، بل هوامش المناورة لإدارة ضغط مالي يتصاعد، فإعادة جدولة الدين عبر تمديد الآجال والتفاوض على شروط جديدة قد تكون خيارا أقل صدمة من إعادة هيكلة رسمية.
وتبقى ترفيه الميزانية عبر تعبئة أكبر للإيرادات الجبائية وترشيد الدعم وتحسين نجاعة الإنفاق العام توصيات قدمها صندوق النقد في 2021 و2022 ولم يكتمل تنفيذها بعد.
اختبار للحكامة قبل أن يكون تحديا ماليا
وفي العمق تطرح الأزمة سؤالا يتجاوز الحساب المالي وهو قدرة المؤسسات في سياق سياسي متوتر على إنتاج مسار ميزاني متماسك وذو مصداقية للدائنون والأسواق، فـ45 مليار دولار ليست حكما نهائيا بل إنذارا يصعب تجاهله، والنافذة للتحرك بشكل منظم تضيق كلما تفتت النقاش السياسي.
رابط المقال:
https://perspectivesafricaines.net/senegal-dette-exterieure-45-milliards...